Paraguay | Presidente del Banco Central presenta su renuncia presenta su renuncia en medio de proceso de resolución en Ueno Bank
Titular del BCP presenta su renuncia en medio de proceso de resolución en Ueno Bank
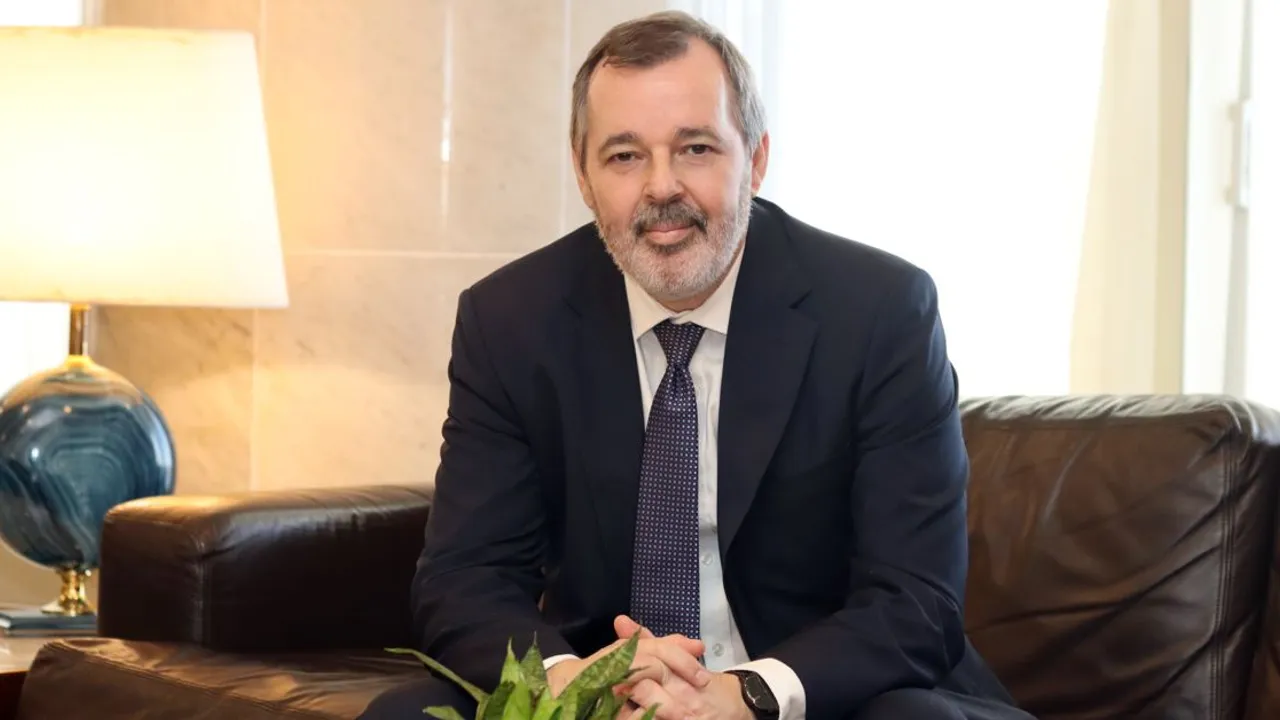
El presidente del Banco Central, Carlos Carvallo, presentó renuncia a su cargo. El anuncio ocurre en pleno proceso de resolución de Ueno Bank, cuya solvencia se ubicó por debajo de los parámetros reglamentarios.
En la tarde de este martes, el presidente del Banco Central del Paraguay (BCP), Carlos Carvallo, presentó su renuncia al cargo ante la Cámara de Senadores. La dimisión se produce tras el procedimiento de resolución que se lleva a cabo en Ueno Bank, luego de constatarse una insuficiencia en su índice de solvencia por debajo del 50% del mínimo requerido, como consecuencia de los ajustes realizados en sus estados financieros durante el proceso de regularización.
La decisión se formalizó luego de que, horas antes, anunciara que ya tenía firmada su dimisión, aunque permanecería temporalmente en funciones para garantizar el desarrollo del proceso.
La salida de Carvallo se produce en un escenario de fuertes cuestionamientos hacia la gestión de la banca matriz y, particularmente, por la actuación de sus autoridades ante las irregularidades detectadas en Ueno Bank.
El documento remitido a la Cámara de Senadores, fechado el 3 de noviembre, comunica oficialmente su renuncia a la presidencia del BCP, conforme al artículo 17, inciso b, de la Ley 489/1995, Orgánica del Banco Central del Paraguay, modificada por la Ley 6104/2018.
Antecedentes: al menos diez avisos sobre irregularidades
Los antecedentes de la crisis se remontan a 2025. Según una investigación publicada por ABC Color el 18 de octubre, dentro del Banco Central del Paraguay se registraron al menos diez advertencias, entre notificaciones, informes y memorandos internos, sobre las operaciones de Ueno Bank.
Entre los principales hallazgos figuraban excesos en los límites legales de créditos otorgados a empresas vinculadas, préstamos concedidos sin garantías reales y en condiciones crediticias cuestionadas, además de observaciones sobre la solvencia de la entidad y el manejo de recursos del fideicomiso creado para la fusión con Visión Banco.
Las advertencias se acumularon durante 2025 y los primeros meses de 2026. En abril, el BCP notificó formalmente nuevos excesos en los límites de créditos a empresas vinculadas. En junio, un informe de supervisión volvió a confirmar que varias de estas firmas seguían relacionadas con la entidad financiera.
Advertencias, denuncias y pedidos de informe: BCP llegó tarde
Uno de los antecedentes más relevantes fue el memorando del 10 de julio de 2026, elaborado por Fernando Rivarola, entonces gerente de Supervisión del BCP. El funcionario advirtió sobre posibles irregularidades en las operaciones crediticias y recomendó adoptar medidas urgentes, incluso planteó la aplicación de un plan de regularización para proteger los depósitos.
Pese a estos antecedentes, la apertura formal del sumario administrativo contra Ueno Bank se concretó recién el 24 de septiembre, después de que el Senado aprobara un pedido de informes el 9 de septiembre.
La diferencia entre las primeras advertencias y las medidas administrativas terminó alimentando los cuestionamientos sobre la reacción de las autoridades del ente regulador. La sucesión de estos hechos vuelve a poner bajo la lupa la gestión de Carlos Carvallo al frente del BCP.
Las advertencias técnicas, los informes internos y las observaciones sobre la situación de la entidad ya estaban registrados meses antes de que se iniciara el procedimiento de resolución. En ese contexto, su renuncia se produce cuando la crisis financiera e institucional alcanza uno de sus momentos más delicados.
Ueno Bank, crónica de una estafa anunciada
«Es el sospechoso del incendio dirigiendo al cuerpo de bomberos», se podría resumir.
A inicios de este año, cuando el Banco Central del Paraguay (BCP) abría a consulta pública su Reglamento de Operadores Primarios y el oficialismo celebraba la polémica creación de la Superintendencia de Pensiones, advertí precisamente que la reforma jubilatoria promovida por el gobierno de Santiago Peña no respondía a un problema demográfico de longevidad ni a un inevitable déficit fiscal.
En enero de este año señalé, con cifras en mano, que se estaba diseñando una arquitectura institucional destinada a subordinar el ahorro social de los trabajadores paraguayos a la lógica de la especulación financiera y la rentabilidad de intermediarios privilegiados.
Hoy, con la declaración de resolución y el colapso de Ueno Bank, la hipótesis se ha convertido en una catastrófica realidad.
La caída de Ueno Bank, cuyo índice de solvencia se desplomó por debajo del 50% exigido por la ley, no es un accidente de mercado ni un imprevisto macroeconómico. Es el resultado directo de un circuito de valorización de activos financieros y concentración de liquidez que vació la economía productiva para inflar una burbuja digital. A fines de 2025, las denuncias parlamentarias ya alertaban sobre un dato aberrante, donde denunciaban que los recursos del Instituto de Previsión Social (IPS) se estaban colocando en Ueno Bank en un volumen que superaba escandalosamente su propio patrimonio. Esto solo fue posible tras la modificación del manual de inversiones del IPS, que eliminó los límites prudenciales históricos y abrió el grifo de los fondos de jubilaciones para alimentar a una sola entidad amiga del poder.
El condimento más perverso de esta trama es el funcionamiento impune de la «Puerta Giratoria». Carlos Carvallo Spalding pasó sin escalas de la presidencia de Ueno Bank a la presidencia del Banco Central del Paraguay. El regulado se convirtió en el regulador.
Bajo su gestión, la Superintendencia de Bancos operó con una ceguera voluntaria mientras el banco que él mismo había dirigido captaba agresivamente cientos de millones de dólares públicos, utilizándolos no para financiar el empleo formal, la industria o la agricultura, sino para expandir un holding de empresas vinculadas de alto riesgo, comprar pautas mediáticas y financiar el fútbol.
Hoy, Ueno Bank deja un agujero de entre 345 y 380 millones de dólares pertenecientes netamente al Fondo Común de Jubilaciones y Pensiones del IPS. Mientras el Fondo de Garantía de Depósitos (FGD) -financiado con recursos extraídos del movimiento económico diario de los paraguayos-saldrá a cubrir a los pequeños ahorristas hasta el límite legal de 75 salarios mínimos, la inmensa fortuna de los jubilados queda atrapada en una liquidación incierta. El mismo BCP que hoy dirige el expresidente de la entidad caída es el encargado de administrar el desmantelamiento del banco, decidir la suerte de sus «activos tóxicos» y determinar cuánto de la pérdida final se le trasladará a la previsional. Es el sospechoso del incendio dirigiendo al cuerpo de bomberos.
La experiencia regional que citamos hace meses se calcó con escalofriante precisión. Al igual que las Administraciones de Fondos de Jubilaciones y Pensiones (AFJP) en la crisis argentina del 2001, las AFP chilenas o los fondos estatales brasileños desviados a proyectos de alto riesgo, Paraguay demuestra que cuando el ahorro social se convierte en una timba financiera, los beneficios se concentran en unos pocos banqueros y los ajustes recaen exclusivamente sobre las espaldas de los aportantes.
Mañana, los mismos tecnócratas que propiciaron este saqueo previsional legalizado saldrán a los medios de comunicación a argumentar que la Caja Fiscal está quebrada, exigiendo aumentar la edad de retiro o elevar los porcentajes de aporte de los trabajadores para tapar el bache que ellos mismos cavaron. El desplome de Ueno Bank y la captura corporativa del Banco Central confirman que estamos ante la mayor estafa sistémica de la era reciente. La salida a esta timba financiera no es el silencio ni la resignación; es detener el circuito de impunidad, enjuiciar a los responsables, exigir la auditoría forense inmediata de las carteras transferidas y movilizar a la sociedad para rescatar los fondos de los trabajadores de las manos de la especulación.