El milagro productivo y agroindustrial venezolano – Por Por Matías Strasorier y María Rizzo
El milagro productivo y agroindustrial venezolano
Por Matías Strasorier y María Rizzo*
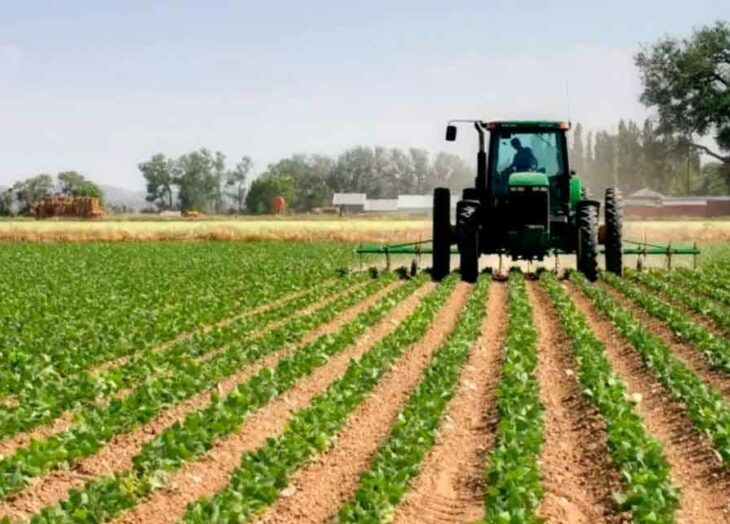
El sector agroalimentario de Venezuela ha completado una de las transiciones más radicales de su historia económica. Tras años de severa contracción y alta dependencia de los puertos, los sectores bovino, porcino y avícola venezolanos cubren más del 95% de la demanda nacional de proteínas de origen animal.
Esto no es un relato del chavismo, es una realidad efectiva que en 2026 proyecta mover casi 4.000 millones de dólares. Las cifras de producción superan las 330.000 toneladas de carne vacuna, las 130.000 toneladas de carne porcina y las 560.000 toneladas de carne de pollo anuales, que son generadas porque existe una estructura productiva nacional conformada y sostenida por hombres y mujeres que producen y trabajan.
En el sector ganadero bovino, se registran más de 110.000 productores ganaderos, de los cuales el 70% son pequeños y medianos criadores con rebaños menores a 100 cabezas, distribuidos extensivamente en los estados Apure, Barinas, Guárico y la Cuenca del Lago de Maracaibo.
En el sector porcino se presenta una estructura corporativa compacta de aproximadamente 750 granjas comerciales activas, un 15% de las granjas son altamente tecnificadas concentran el 90% de la producción porcina nacional, con epicentro en el eje central de Aragua, Carabobo y Guárico, dejando el 10% restante a los pequeños productores regionales.
Por su parte, la cadena avícola representa el extremo de la concentración industrial, con apenas 10 grandes corporaciones monopólicas situadas en Carabobo, Yaracuy y Aragua suplen al país en un 85%. Estas corporaciones a su vez trabajan bajo esquemas de contratación e integración con alrededor de 450 productores avícolas comerciales.
En los eslabones industriales, el universo cárnico bovino se canaliza a través de 45 frigoríficos Tipo A (Clase I) de alta escala y unos 230 mataderos municipales de bajo rendimiento. Mientras que los sectores porcino y avícola procesan la totalidad de su zafra en un circuito cerrado de apenas 35 plantas de embutidos masivos y chacinados de especialidad y 18 mataderos avícolas automatizados de escala macro. De este modo el poder de compra y distribución permanece en manos de los líderes oligopólicos del holding nacional.
El principal motor de este abastecimiento en Venezuela, son casi $4.000 millones (cuatro mil millones de dólares) que consumen los poco más de 9 millones de hogares venezolanos. Según información de fuentes como FENAVI (Federación Nacional de Avicultura de Venezuela), la Encuesta Nacional de Condiciones de Vida (ENCOVI), o la información del propio Departamento de Agricultura de Estados Unidos (USDA), el mercado interno de Venezuela para las proteínas de origen animal es de entre $3.500 y $3.850 millones anuales. Las fuentes mencionadas calculan que hay alrededor de 900.000 hogares de alto poder adquisitivo que destinan casi $1.000 anuales al consumo de proteínas, mientras que poco menos de 2 millones de hogares de clase media destinan casi $850 anuales, finalmente lo poco más de 6 millones de hogares de menores recursos promedian un gasto anual de $170 en proteínas de origen animal, claro que reciben apoyo estatal como los bolsones CLAP, con lo cual cubre su demanda nutricional.
Esto es un punto importante a tener en cuenta ya que la producción de proteína destinada a CLAP, al igual que la que abastece instituciones públicas se produce principalmente en sistemas productivos propios del gobierno. Una controversia que siempre ronda al hablar de Venezuela, pero que dejaremos para otro artículo. Aunque el abastecimiento de las compras públicas es un nicho de mercado deseable.
La carne de pollo es la principal con un consumo individual consolidado que alcanza los 32 kg al año por persona, un hogar de 4,1 miembros consume 131,2 kg de pollo anuales. Luego sigue la carne de res (Bovino y Bufalino) con un consumo por habitante se ubica en 12 kg anuales. Un hogar promedio adquiere 49,2 kg de carne de res al año. El consumo per cápita de carne de cerdo fresca y procesada (charcutería básica) se sitúa en 5,6 kg al año, según USDA (Departamento de Agricultura de los Estados Unidos). Un hogar compra 22,96 kg anuales. Finalmente, la ingesta individual repuntó hasta las 200 unidades por persona al año (aproximadamente 6,6 cartones de 30 unidades). El hogar consume 820 huevos al año (27,3 cartones).
Son estas casi 4.000 millones de razones el motor para que un grupo de grandes empresarios agroindustriales dinamicen la producción venezolana y encuentren respuestas a la crisis que genera desde hace más de 10 años el gobierno de los Estados Unidos. Poco importa la ideología, chavista u opositor, se ven igualados en el dinero que poseen en su billetera, tanto virtual como física. Es en el dinero, ya sea Bolívares o Dólares, USDT o BCV, en el cual se igualan los 9 millones de hogares, y da lo mismo sea de Petare o de Elorza, lo importante es que deje el dinero a cambio de mercancía.
Este potente motor generó que un grupo de empresarios diseñaran una estrategia de integración y verticalización industrial. Desarrollando los eslabones clave del sistema, operando de forma simultánea en múltiples cadenas productivas, desde laboratorios genéticos, plantas de Alimentos Balanceados para Animales (ABA), mataderos automatizados, redes logísticas de frío y marcas propias de comercio minorista.
El 34,4% del mercado de proteínas en Venezuela, equivalente a unos 1.220 millones de dólares anuales, se reparte entre cinco grandes empresariales que marcan el ritmo operativo de la cadena agroalimentaria nacional:
1- El Grupo Avícola La Caridad, de la familia Curbelo, tiene un 8,4% de participación y una facturación estimada de 300 millones de dólares al año basada en su masivo procesamiento de pollos de engorde.
2- La corporación Protinal-Proagro, controlada mayoritariamente por la Familia Mendoza-Branger, con el 7,0% del mercado con ingresos de 250 millones de dólares a través de su icónica línea de aves y harinas nutricionales.
3- El Grupo Agroindustrial Puro Lomo, comandado por la Familia Somoza, holding multimillonario que absorbe el 6,8% de la torta comercial facturando 240 millones de dólares anuales gracias a su agresiva y exclusiva unificación de las cadenas de res, cerdo y pollo.
4- La multinacional procesadora Plumrose Latinoamericana, bajo el control del holding de inversión Latam Food Holding, domina el eslabón de valor agregado charcutero con un 6,2% de participación y ventas de 220 millones de dólares.
5- La Organización El Tunal, dirigida por los sucesores de la Familia Alejo, cierra este selecto bloque concentrando el 6,0% del mercado pecuario nacional con una facturación de 210 millones de dólares anuales apalancada en su liderato de huevos de mesa y rebaños porcinos en el centro-occidente del país.
El Éxito de estrategias corporativas y gubernamentales
La recuperación del sector y su blindaje operativo frente a los shocks macroeconómicos, o más bien de la guerra económica a la que el pueblo venezolano fue sometida por EEUU y sus aliados, se sustentan en una combinación de estrategias privadas y políticas del gobierno chavista, mal que les pese a muchos.
Entre las principales estrategias del empresariado, se cuenta con la eliminación del intermediario, algo que para los pequeños productores aún resulta ser un flagelo en varios puntos del país. De esta manera los grandes holding empresariales controlan la genética, la incubación/gestación, el alimento ABA y el matadero, con lo que absorben internamente los márgenes de ganancia de cada eslabón, permitiéndoles mantener la rentabilidad operativa incluso cuando el consumo final se contrae. Otras de los aciertos empresariales fue la Economía Circular Nutricional, utilizando el procesamiento de desechos industriales de otras ramas agroindustriales vinculadas al grupo empresarial.
Por parte del Gobierno de la República Bolivariana de Venezuela es importante destacar el proteccionismo arancelario. El Ejecutivo nacional ha aplicado una política arancelaria de «semáforo inteligente», cerrando las importaciones libres de productos terminados (como pollos congelados brasileños o embutidos terminados) en los momentos de mayor zafra de producción nacional. Esto reservó el mercado interno para los empresarios locales. Otro acierto fue permitir la libre circulación y facturación en divisas americanas dentro de la cadena primaria y el comercio, lo que le devolvió la viabilidad financiera al campo, permitiendo a las empresas calcular costos de reposición en tiempo real y frenar la descapitalización provocada por la hiperinflación del pasado.
También resulta muy importante destacar la decisión de lograr el estatus sanitario de territorio libre de fiebre aftosa. Para lo cual, el gobierno lleva adelante una de las políticas públicas más exitosas del sector en la última década: el Plan Nacional de Caracterización del Rebaño Bovino y Bufalino 2026. El mismo es ejecutado de manera conjunta entre el INSAI, el INTI y gremios como FEDENAGA y Criabúfalos. Este macro-censo técnico en tiempo real ha permitido registrar digitalmente el catastro ganadero predio por predio, sentando las bases exigidas por la Organización Mundial de Sanidad Animal (OMSA) para certificar a Venezuela libre de Aftosa. De lograr este estatus internacional, se apunta a la apertura del comercio exterior de carne venezolana hacia los mercados de alta gama de la Unión Europea y China, permitiendo el ingreso de divisas al país.
Sin embargo, el sector corporativo sostiene algunos reclamos estructurales que requieren de acompañamiento estatal de manera urgente. Entre los principales se encuentra el retorno del crédito bancario. Los gremios ganaderos y avícolas señalan que la producción intensiva y la ampliación de galpones y frigoríficos están limitadas por el elevado encaje legal bancario. Las empresas exigen políticas públicas que reactiven el crédito a mediano y largo plazo para financiar infraestructura pesada sin tener que asfixiar su flujo de caja autofinanciándose. El otro reclamo es sobre la seguridad jurídica y combustible rural, solicitan planes nacionales transparentes y prioritarios para la distribución de diésel agrícola en las zonas de producción profunda (Apure, Barinas, Guárico), evitando los costos de la contingencia logística que encarecen los fletes de frío.
Los holding agroalimentarios venezolanos saben que a pesar de la ola libertaria que desde Washington se expande por Latinoamérica y que pregonan el libre comercio, estas políticas de libre mercado serían el comienzo del fin para la producción agroalimentaria nacional. Para los defensores del libre mercado, permitir la entrada de carne, pollo y embutidos desde potencias agrícolas como Brasil o Colombia, hasta el mismo EEUU, representaría la destrucción de los productores nacionales, para ejemplo basta observar la Argentina de Milei, y conversar con los productores argentinos, los porcicultores, los avicultores, etc. Ellos pueden dar fe del desplome del consumo interno y la caída de su rentabilidad.
Venezuela ha demostrado una notable capacidad de resiliencia industrial al edificar un aparato productivo que logra abastecer el consumo nacional en un marco de guerra económica. El desafío actual de la política económica es calibrar las herramientas regulatorias y de fomento para integrar al mediano y pequeño productor a través de la tecnología y permitiendo que el autoabastecimiento se traduzca, garantizar el alimento saludable en el plato de cada venezolano y venezolana, a la vez que continúa el desarrollo económico con inclusión de los pequeños productores.
¿Podrá el gobierno de Delcy Rodríguez llevar adelante un plan agroalimentario productivo y sustentable, que genere ganancias para productores y empresarios y garantice la inclusión y la justicia social para todos y todas?
*Médicos Veterinarios, integrantes del Centro de Estudios Agrarios y miembros de la Brigada Argentina Permanente Diego Armando Maradona en Venezuela.